 Artos
Cara Mengatur Keuangan Pribadi: Panduan Lengkap dari Nol
Gaji sudah naik, tetapi rasanya tetap habis sebelum tanggal gajian berikutnya. Tabungan tidak bertambah, cicilan terasa berat, dan setiap ada kebutuhan mendadak Anda harus meminjam. Kalau ini terdengar akrab, masalahnya hampir pasti bukan besar kecilnya gaji, tetapi belum adanya sistem. Cara mengatur keuangan pribadi yang baik bisa dipelajari siapa saja, dan panduan ini membaginya menjadi enam tahap yang dikerjakan berurutan.
Urutannya penting. Membuat anggaran tanpa tahu ke mana uang pergi hanya menghasilkan angka tebakan. Berinvestasi saat masih punya utang kartu kredit sama dengan mengisi ember yang bocor. Inilah urutan yang kami sarankan:
- Kenali kondisi keuangan dengan mencatat.
- Buat anggaran bulanan.
- Bangun dana darurat.
- Kendalikan dan lunasi utang.
- Menabung untuk tujuan.
- Evaluasi secara rutin.
Di setiap tahap ada contoh angka dan tautan ke panduan yang lebih lengkap. Di bagian akhir ada kebiasaan sehari-hari agar tidak boros dan penyesuaian untuk kondisi yang berbeda, dari anak kos sampai pekerja berpenghasilan harian.
Tahap 1: Kenali kondisi keuangan Anda
Langkah pertama dalam cara mengatur uang dengan baik adalah mengetahui posisi Anda sekarang. Ada dua pertanyaan yang harus bisa dijawab dengan angka, bukan perasaan: berapa uang yang masuk dan keluar setiap bulan, dan berapa yang Anda miliki dibandingkan yang Anda utang.
Cara paling andal untuk menjawabnya adalah mencatat semua transaksi selama satu bulan penuh, termasuk parkir dan jajan. Setelah itu, susun ringkasan sederhana seperti ini (angkanya hanya contoh):
| Pos | Contoh | Artinya |
|---|---|---|
| Pemasukan bersih per bulan | Rp6.000.000 | Yang benar-benar masuk rekening |
| Pengeluaran rata-rata per bulan | Rp5.400.000 | Dari catatan, bukan tebakan |
| Selisih bulanan | Rp600.000 | Ruang untuk menabung dan melunasi utang |
| Total tabungan | Rp4.000.000 | Semua rekening dan uang tunai |
| Total utang | Rp4.700.000 | Kartu kredit, paylater, pinjaman teman |
| Kekayaan bersih | −Rp700.000 | Tabungan dikurangi utang |
Contoh di atas menunjukkan sesuatu yang sering tidak disadari: meskipun punya tabungan Rp4 juta, orang ini sebenarnya masih minus karena utangnya lebih besar. Tanpa ringkasan seperti ini, keputusan keuangan dibuat dengan gambaran yang keliru.
Tidak mau menunggu sebulan? Anda bisa mulai lebih cepat dengan membuka mutasi rekening, riwayat e-wallet, dan tagihan kartu kredit tiga bulan terakhir. Angka dari sana belum mencakup uang tunai, tetapi sudah cukup untuk melihat pos-pos besar. Lengkapi dengan catatan harian mulai hari ini.
Tidak perlu alat yang rumit. Buku, spreadsheet, atau aplikasi di HP sama-sama bisa, asalkan dipakai setiap hari. Panduan langkah demi langkah, termasuk daftar kategori dan contoh catatan, ada di cara mencatat keuangan harian. Jika lebih nyaman di laptop, gunakan template catatan keuangan Excel gratis; jika ingin praktis di HP, baca dulu tips memilih aplikasi catatan keuangan.
Tahap 2: Buat anggaran bulanan
Setelah tahu ke mana uang pergi, Anda bisa memutuskan ke mana uang seharusnya pergi. Itulah anggaran: rencana pembagian penghasilan sebelum uangnya dibelanjakan, bukan laporan setelah uangnya habis.
Patokan yang paling sering dipakai adalah metode 50/30/20: 50% untuk kebutuhan, 30% untuk keinginan, dan 20% untuk tabungan dan pelunasan utang. Dengan gaji bersih Rp6.000.000, artinya Rp3.000.000 untuk kebutuhan, Rp1.800.000 untuk keinginan, dan Rp1.200.000 untuk tabungan. Jika kebutuhan Anda sudah melewati separuh gaji, pakai pembagian yang lebih realistis seperti 70/20/10 dulu, lalu perbaiki pelan-pelan.
Tiga prinsip yang membuat anggaran benar-benar dipakai:
- Mulai periode di tanggal gajian. Jika gaji masuk tanggal 25, anggaran berlaku tanggal 25 sampai 24 bulan berikutnya.
- Pecah pos besar menjadi kategori. "Kebutuhan Rp3 juta" sulit diawasi; "makan Rp1,2 juta, transportasi Rp400 ribu" jauh lebih mudah.
- Masukkan biaya tahunan. Pajak kendaraan, Lebaran, dan biaya sekolah dibagi 12 lalu disisihkan setiap bulan, supaya tidak mengejutkan.
Contoh pembagian lengkap untuk gaji Rp5 juta dan Rp3 juta, plus trik jatah harian, ada di cara mengatur gaji bulanan dengan metode 50/30/20. Untuk daftar pos pengeluaran yang lengkap, lihat rincian pengeluaran bulanan. Jika Anda mengatur uang keluarga, ada contoh untuk gaji 3, 4, dan 5 juta di cara mengatur keuangan rumah tangga.
Tahap 3: Bangun dana darurat
Dana darurat adalah uang yang disiapkan khusus untuk kejadian yang tidak direncanakan: kehilangan pekerjaan, sakit, kendaraan rusak, atau keluarga yang butuh bantuan mendadak. Tanpa dana ini, setiap kejutan kecil berubah menjadi utang baru, dan semua rencana di tahap lain ikut berantakan.
Patokan umum yang dipakai banyak perencana keuangan adalah 3 sampai 6 kali pengeluaran bulanan. Yang masih lajang dengan penghasilan tetap bisa memakai batas bawah; yang sudah berkeluarga atau berpenghasilan tidak tetap sebaiknya mengarah ke batas atas atau lebih.
Contoh: pengeluaran Rp5.400.000 per bulan berarti target dana darurat Rp16.200.000 (3 kali) sampai Rp32.400.000 (6 kali). Angka ini terasa jauh, jadi mulailah dari target pertama: satu bulan pengeluaran, Rp5.400.000. Dengan menyisihkan Rp600.000 per bulan, target pertama tercapai dalam 9 bulan.
Agar dana ini tidak habis untuk hal yang bukan darurat, sepakati batasnya sejak awal. Yang termasuk darurat: kehilangan penghasilan, biaya berobat, perbaikan kendaraan atau rumah yang mendesak, dan musibah keluarga. Yang bukan darurat: diskon besar, gawai baru, liburan, atau biaya yang sudah diketahui jauh hari seperti Lebaran dan daftar ulang sekolah. Biaya seperti itu masuk ke anggaran tahunan. Setiap kali dana darurat terpakai, isi kembali sebelum melanjutkan tujuan lain.
Simpan dana darurat terpisah dari rekening harian supaya tidak terpakai untuk belanja, tetapi tetap mudah dicairkan dalam satu atau dua hari. Pilih tempat yang aman. Simpanan di bank peserta penjaminan LPS dijamin hingga Rp2 miliar per nasabah per bank, dengan syarat yang berlaku, termasuk bunga yang tidak melebihi tingkat bunga penjaminan.
Pembahasan lengkap tentang berapa idealnya untuk setiap kondisi dan pilihan tempat menyimpannya ada di panduan dana darurat: berapa idealnya dan cara mengumpulkannya.
Tahap 4: Kendalikan dan lunasi utang
Tidak semua utang buruk. Cicilan rumah atau kendaraan untuk bekerja bisa masuk akal jika jumlahnya terkendali. Yang berbahaya adalah utang konsumtif berbunga tinggi, seperti tunggakan kartu kredit dan paylater, karena bunganya bisa lebih cepat bertambah daripada kemampuan Anda membayar.
Langkah mengendalikannya:
- Daftar semua utang: kepada siapa, sisa pokok, bunga, cicilan minimum, dan tanggal jatuh tempo. Utang ke teman dan keluarga juga masuk.
- Jaga total cicilan. Banyak bank dan perencana keuangan memakai batas sekitar 30% dari penghasilan bersih untuk semua cicilan. Dengan gaji Rp6.000.000, artinya sekitar Rp1.800.000.
- Bayar minimum di semua utang agar tidak kena denda, lalu arahkan uang lebih ke satu utang. Metode snowball mendahulukan yang saldonya paling kecil; metode avalanche mendahulukan yang bunganya paling tinggi.
- Berhenti menambah utang baru selama proses pelunasan, termasuk paylater untuk belanja kecil.
Jika Anda berurusan dengan pinjaman online, pastikan penyelenggaranya terdaftar dan berizin di OJK (kontak OJK 157), dan hindari pinjol ilegal.
Contoh hitungan snowball dan avalanche dengan tiga utang ada di cara melunasi hutang dengan cepat. Untuk pinjam-meminjam dengan teman dan keluarga, baca cara mencatat hutang piutang, dan jika Anda yang meminjamkan, ada contoh pesannya di cara menagih hutang dengan sopan.
Tahap 5: Menabung untuk tujuan yang jelas
Menabung "untuk masa depan" sulit dipertahankan karena tidak ada garis finis. Tabungan yang berhasil biasanya punya nama, jumlah, dan tenggat: DP rumah, biaya menikah, pendidikan anak, atau liburan keluarga.
Tabungan per bulan = target ÷ jumlah bulan sampai tenggat
Contoh: biaya liburan keluarga Rp9.000.000 untuk 18 bulan lagi berarti Rp500.000 per bulan. Jika angka itu terlalu berat, mundurkan tenggatnya atau kecilkan targetnya, jangan diam-diam berhenti menabung.
Punya beberapa tujuan sekaligus? Urutkan berdasarkan tenggat dan kepentingannya. Tujuan yang tenggatnya kurang dari dua tahun sebaiknya disimpan di tempat yang nilainya tidak naik turun, karena tidak ada waktu untuk menunggu pulih jika nilainya turun. Tujuan yang masih jauh, seperti pendidikan anak atau pensiun, punya ruang untuk pilihan lain setelah dasar keuangan Anda kuat.
Beberapa kebiasaan yang membantu:
- Bayar diri sendiri dulu. Pindahkan uang tabungan di hari gajian, bukan dari sisa di akhir bulan.
- Satu tujuan, satu tempat. Pisahkan rekening atau dompet untuk setiap tujuan agar progresnya terlihat dan tidak tercampur.
- Arahkan uang tambahan. THR, bonus, dan penghasilan sampingan paling mudah langsung dimasukkan ke tabungan tujuan sebelum terasa sebagai uang belanja.
- Investasi setelah dasar kuat. Pertimbangkan investasi untuk tujuan jangka panjang setelah dana darurat terkumpul dan utang berbunga tinggi lunas. Pastikan produknya berizin OJK, dan pahami risikonya sebelum membeli.
Jika Anda butuh metode yang lebih terstruktur, coba metode kakeibo dari Jepang yang menekankan refleksi, atau menabung dengan metode amplop yang memisahkan uang per pos. Untuk uang musiman, baca cara mengatur uang THR dan bonus.
Tahap 6: Evaluasi secara rutin
Rencana keuangan bukan dokumen yang dibuat sekali lalu disimpan. Penghasilan berubah, harga berubah, kebutuhan keluarga berubah. Evaluasi rutin membuat rencana Anda tetap relevan, dan justru di tahap ini banyak orang menemukan penghematan terbesar.
| Kapan | Waktu | Yang dicek |
|---|---|---|
| Setiap minggu | 10 menit | Transaksi yang belum tercatat, sisa anggaran per kategori, tiga pengeluaran terbesar |
| Setiap akhir periode gajian | 30 menit | Anggaran vs realisasi, kategori yang jebol, progres dana darurat dan tabungan, sisa utang |
| Setiap tahun | 1–2 jam | Kekayaan bersih tahun ini vs tahun lalu, biaya tahunan yang akan datang, tujuan baru |
Saat evaluasi bulanan, ajukan tiga pertanyaan: kategori mana yang melebihi anggaran dan kenapa?, pengeluaran mana yang tidak sepadan?, dan apa satu hal yang akan saya ubah bulan depan? Satu perubahan kecil per bulan lebih mudah dijalankan daripada sepuluh resolusi sekaligus.
Jika satu kategori selalu jebol tiga bulan berturut-turut, anggarannya kemungkinan tidak realistis. Naikkan batasnya dengan mengurangi pos lain, bukan dengan berharap bulan depan akan berbeda. Laporan per kategori dari catatan harian Anda adalah bahan utama evaluasi ini; tanpa catatan, evaluasi hanya berisi perkiraan.
Evaluasi tahunan punya fungsi berbeda. Di sini Anda melihat gambaran besar: apakah kekayaan bersih naik dibandingkan tahun lalu, berapa utang yang berhasil dilunasi, dan biaya besar apa yang sudah terlihat untuk tahun depan. Hasilnya dipakai untuk menyesuaikan pos tahunan dan menetapkan tujuan baru.
Contoh: menerapkan keenam tahap untuk gaji Rp6 juta
Mari kembali ke contoh di tahap pertama: penghasilan bersih Rp6.000.000, pengeluaran Rp5.400.000, tabungan Rp4.000.000, dan utang kartu kredit serta paylater Rp4.700.000. Setelah satu bulan mencatat, ternyata pos keinginan (makan di luar, belanja online, langganan) menghabiskan Rp1.800.000. Orang ini memutuskan memangkasnya Rp400.000 dan menyusun rencana baru:
| Pos | Per bulan | Tahap |
|---|---|---|
| Kebutuhan pokok (sewa, makan, transportasi, tagihan) | Rp3.000.000 | Anggaran |
| Cicilan minimum kartu kredit dan paylater | Rp400.000 | Utang |
| Keinginan (setelah dipangkas) | Rp1.400.000 | Anggaran |
| Pos tahunan (pajak kendaraan, Lebaran) | Rp200.000 | Anggaran |
| Dana darurat | Rp600.000 | Dana darurat |
| Pelunasan utang tambahan | Rp400.000 | Utang |
| Total | Rp6.000.000 |
Pengeluaran turun dari Rp5.400.000 menjadi Rp5.000.000. Dengan total Rp800.000 per bulan untuk utang (cicilan minimum ditambah pelunasan tambahan), utang Rp4,7 juta bisa lunas dalam kurang lebih enam sampai tujuh bulan, tergantung bunganya. Sementara itu, dana darurat bertambah Rp600.000 setiap bulan.
Begitu utang lunas, Rp800.000 yang tadinya untuk utang dialihkan ke tabungan tujuan, misalnya liburan keluarga Rp500.000 per bulan dan sisanya untuk mempercepat dana darurat. Inilah inti dari mengatur keuangan secara berurutan: setiap tahap yang selesai membebaskan uang untuk tahap berikutnya, tanpa perlu menunggu gaji naik.
Cara mengatur keuangan agar tidak boros
Enam tahap di atas adalah kerangkanya. Yang membuatnya berhasil adalah kebiasaan kecil sehari-hari. Berikut kebiasaan yang paling sering membantu orang berhenti boros:
1. Cek sisa anggaran sebelum membayar
Sebelum membeli sesuatu di luar rencana, lihat sisa anggaran kategorinya. Ubah ke jatah harian: sisa Rp300.000 untuk 10 hari berarti Rp30.000 per hari. Angka harian langsung memberi tahu apakah pembelian itu masuk akal.
2. Beri jeda 24 jam untuk keinginan
Untuk barang yang tidak direncanakan, simpan di keranjang atau catat di daftar keinginan, lalu tunggu sehari. Banyak keinginan hilang dengan sendirinya setelah emosi saat melihatnya mereda.
3. Hitung harga dalam jam kerja
Jika penghasilan Anda Rp6.000.000 untuk sekitar 160 jam kerja sebulan, satu jam kerja bernilai Rp37.500. Sepatu Rp750.000 berarti 20 jam kerja. Cara pandang ini membantu menilai apakah sebuah barang sepadan.
4. Kurangi gesekan yang membuat belanja terlalu mudah
Hapus kartu yang tersimpan di aplikasi belanja, matikan notifikasi promo, dan keluar dari grup diskon yang membuat Anda membeli barang yang tidak dicari. Semakin sedikit langkah untuk membayar, semakin mudah belanja impulsif terjadi.
5. Belanja dengan daftar
Untuk belanja dapur dan kebutuhan rumah, tulis daftar sebelum berangkat dan patuhi daftarnya. Rencanakan menu seminggu supaya bahan tidak terbuang.
6. Audit langganan setiap beberapa bulan
Streaming, aplikasi, penyimpanan cloud, dan keanggotaan yang jarang dipakai terus menarik uang setiap bulan tanpa terasa. Daftar semuanya dan hentikan yang tidak dipakai dalam sebulan terakhir.
7. Waspadai pengeluaran kecil yang rutin
Kopi, ongkir, dan biaya admin terlihat sepele. Kopi Rp25.000 lima hari seminggu berarti lebih dari Rp500.000 sebulan. Tidak harus dihentikan, tetapi putuskan dengan sadar, bukan karena kebiasaan.
8. Pisahkan uang untuk pos yang sering jebol
Jika makan di luar atau belanja online selalu melewati batas, pindahkan jatahnya ke dompet terpisah, misalnya e-wallet khusus, di awal periode. Saat saldonya habis, berarti jatah bulan itu sudah selesai.
9. Saat gaji naik, naikkan tabungan lebih dulu
Kenaikan gaji paling mudah hilang tanpa jejak karena gaya hidup ikut naik. Sebelum kenaikan itu terasa sebagai uang belanja, alihkan sebagian, misalnya separuhnya, ke tabungan atau pelunasan utang. Anda tetap merasakan kenaikannya, dan masa depan Anda juga.
Cara mengatur uang dengan baik sesuai kondisi Anda
Prinsipnya sama untuk semua orang, tetapi penerapannya berbeda tergantung penghasilan dan tanggungan. Beberapa penyesuaian yang paling penting:
- Anak kos dan pekerja muda. Uang bulanan sering habis di minggu ketiga. Kuncinya adalah membagi uang menjadi jatah harian dan memisahkan biaya tetap (sewa, galon, laundry) di awal bulan. Contohnya ada di cara mengatur uang anak kos.
- Penghasilan tidak tetap. Freelancer, pengemudi ojek online, dan pedagang tidak punya tanggal gajian. Hitung "gaji" untuk diri sendiri dari rata-rata bulan-bulan terendah, dan simpan kelebihannya sebagai penyangga. Panduannya di cara mengatur keuangan dengan gaji harian.
- Pelajar dan mahasiswa. Jumlahnya kecil, tetapi kebiasaan yang terbentuk sekarang terbawa sampai bekerja. Lihat cara mengatur uang saku agar tidak cepat habis.
- Keluarga. Ada lebih banyak pos, lebih banyak orang, dan lebih banyak biaya tahunan. Keterbukaan antara suami dan istri menjadi kunci, termasuk soal pos yang sering terlupa seperti arisan, kondangan, dan biaya sekolah. Lihat contoh anggaran rumah tangga.
Apa pun kondisinya, mulailah dari tahap pertama. Satu bulan catatan yang jujur memberi lebih banyak jawaban daripada rencana yang paling rapi sekalipun.
Menerapkan keenam tahap di Artos
Anda bisa menjalankan semua tahap di atas dari HP dengan Artos Money Manager. Tidak perlu membuat akun, dan data tersimpan terenkripsi di HP Anda sendiri. Langkahnya:
- Tambahkan dompet di Pengaturan › Dompet: tunai, rekening bank, dan e-wallet dengan saldo masing-masing. Buat juga dompet terpisah untuk dana darurat dan setiap tujuan tabungan.
- Catat setiap transaksi dari tab Harian dengan tombol +. Pilih Pendapatan atau Pengeluaran, isi jumlah dan kategori. Nyalakan Pengaturan › Pengingat harian agar tidak ada hari yang terlewat.
- Atur awal bulan ke tanggal gajian di Pengaturan › Awal bulan, lalu buat batas per kategori di Pengaturan › Anggaran bulanan › Tambah anggaran. Artos menampilkan sisa, perkiraan jatah per hari, dan peringatan saat anggaran hampir habis.
- Sisihkan tabungan sebagai transfer dari rekening utama ke dompet dana darurat. Pilih Ulangi › Setiap bulan agar tercatat otomatis di hari gajian. Transfer tidak dihitung sebagai pengeluaran.
- Catat utang dan piutang di Pengaturan › Hutang & piutang › Catat hutang, lalu catat setiap cicilan dengan Bayar hutang atau Terima pembayaran. Sisanya terhitung otomatis.
- Evaluasi di tab Laporan: harian, bulanan, tahunan, atau rentang tanggal, dengan grafik per kategori. Untuk analisis lebih dalam, ekspor ke Excel dan buka di Excel atau Google Sheets.
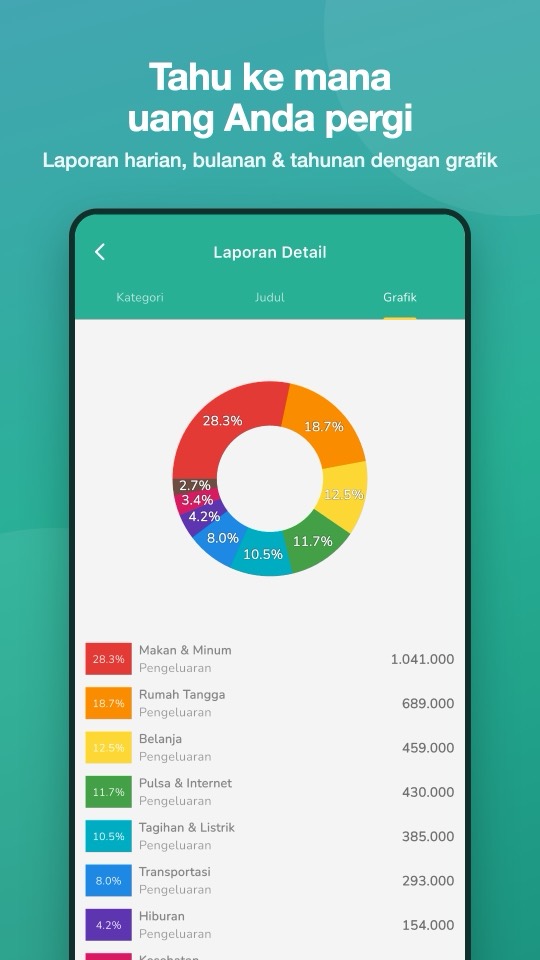
Ringkasnya: cara mengatur keuangan yang baik dikerjakan berurutan. Catat satu bulan untuk mengenali kondisi, buat anggaran dari gajian ke gajian, kumpulkan dana darurat 3 sampai 6 kali pengeluaran, kendalikan utang di bawah sekitar 30% penghasilan, menabung untuk tujuan yang punya angka dan tenggat, lalu evaluasi setiap bulan. Kebiasaan kecil, seperti mengecek sisa anggaran sebelum membayar, menjaga semuanya tetap berjalan.
Pertanyaan yang sering diajukan
Bagaimana cara mengatur keuangan yang baik untuk pemula?
Mulailah dengan mencatat semua pemasukan dan pengeluaran selama satu bulan. Dari catatan itu, buat anggaran per kategori, sisihkan tabungan di hari gajian, kumpulkan dana darurat kecil, lalu lunasi utang berbunga tinggi. Evaluasi setiap akhir bulan dan sesuaikan anggarannya.
Mana yang didahulukan, dana darurat atau melunasi utang?
Banyak perencana keuangan menyarankan dana darurat kecil lebih dulu, misalnya satu bulan pengeluaran, sambil tetap membayar cicilan minimum. Setelah itu, fokuskan uang lebih untuk melunasi utang berbunga tinggi, lalu lanjutkan dana darurat sampai penuh.
Bagaimana cara mengatur keuangan agar tidak boros?
Tentukan batas per kategori di awal periode, sisihkan tabungan sebelum belanja, beri jeda 24 jam sebelum membeli barang yang tidak direncanakan, dan cek sisa anggaran sebelum mengeluarkan uang. Mencatat setiap transaksi membuat kebocoran kecil cepat terlihat.
Berapa persen gaji yang sebaiknya ditabung?
Patokan yang sering dipakai adalah 20% dari penghasilan bersih, seperti dalam metode 50/30/20. Jika gaji masih pas-pasan, mulai dari 5 sampai 10% dan naikkan porsinya setiap kali penghasilan bertambah. Konsistensi lebih penting daripada besarnya angka di awal.