 Artos
Cara Melunasi Hutang dengan Cepat: Metode Snowball vs Avalanche (Lengkap dengan Contoh Hitungan)
Tagihan datang dari tiga arah, minimum dibayar setiap bulan, tetapi total hutang seperti tidak pernah turun. Kalau ini yang Anda rasakan, masalahnya sering bukan kurang usaha, melainkan tidak ada urutan. Panduan cara melunasi hutang ini membahas dua metode yang paling banyak dipakai, snowball dan avalanche, lengkap dengan contoh hitungan tiga hutang, lalu langkah agar hutang yang menumpuk tidak datang lagi.
Langkah awal: lihat semua hutang di satu tabel
Sebelum memilih metode, kumpulkan semua hutang Anda: kartu kredit, paylater, pinjaman tunai, cicilan barang, pinjaman koperasi, sampai pinjaman ke keluarga. Untuk masing-masing, catat empat hal:
- Sisa pokok hari ini, bukan jumlah awal saat meminjam.
- Bunga per bulan dan denda keterlambatan, dari tagihan atau perjanjiannya.
- Pembayaran minimum atau cicilan wajib per bulan.
- Tanggal jatuh tempo.
Banyak orang kaget saat pertama kali melihat totalnya. Itu wajar, dan justru di situlah rencana dimulai. Jika hutang ke teman atau keluarga belum tercatat rapi, lihat cara mencatat hutang piutang.
Metode snowball vs avalanche
Kedua metode memakai aturan yang sama: bayar minimum semua hutang, lalu kirim seluruh sisa anggaran pelunasan ke satu hutang sasaran. Saat hutang sasaran lunas, uang yang biasa dipakai untuknya ikut "menggelinding" ke sasaran berikutnya. Bedanya hanya pada urutan sasaran.
| Snowball | Avalanche | |
|---|---|---|
| Urutan sasaran | Saldo terkecil dulu | Bunga tertinggi dulu |
| Kelebihan | Cepat ada yang lunas, semangat terjaga | Total bunga paling kecil |
| Kekurangan | Bisa membayar bunga sedikit lebih banyak | Hasil pertama bisa terasa lama |
| Cocok untuk | Yang mudah menyerah di tengah jalan | Yang disiplin dan suka angka |
Contoh hitungan dengan 3 hutang
Misalkan Anda punya tiga hutang berikut. Semua angka fiktif, hanya untuk ilustrasi; bunga dan minimum sebenarnya tergantung perjanjian masing-masing.
| Hutang | Sisa | Bunga/bulan | Minimum |
|---|---|---|---|
| A. Pinjaman koperasi | Rp2.000.000 | 1% | Rp200.000 |
| B. Paylater | Rp4.000.000 | 2,5% | Rp200.000 |
| C. Kartu kredit | Rp10.000.000 | 2% | Rp500.000 |
| Total | Rp16.000.000 | Rp900.000 |
Anda menetapkan anggaran pelunasan tetap Rp1.500.000 per bulan. Rp900.000 untuk minimum, dan Rp600.000 sisanya untuk hutang sasaran. Hitungan di bawah memakai asumsi sederhana: bunga dihitung dari sisa hutang setiap bulan, minimum tetap, dan tidak ada hutang baru.
Dengan metode snowball (saldo terkecil dulu)
- Hutang A (Rp2 juta) menerima Rp800.000 per bulan dan lunas di bulan ke-3.
- Hutang B lalu menerima Rp200.000 + Rp600.000 + Rp200.000 bekas hutang A, dan lunas di bulan ke-7.
- Hutang C menerima seluruh Rp1.500.000 dan lunas di bulan ke-13.
Dengan metode avalanche (bunga tertinggi dulu)
- Hutang B (2,5%) menerima Rp800.000 per bulan dan lunas di bulan ke-6.
- Hutang C (2%) menjadi sasaran berikutnya.
- Hutang A (1%) tetap dibayar minimum dan lunas sendiri di bulan ke-11. Setelah itu seluruh Rp1.500.000 masuk ke C, yang lunas di bulan ke-13.
Hasilnya
| Cara bayar | Lunas semua | Total bunga (kira-kira) |
|---|---|---|
| Snowball, Rp1,5 juta/bulan | 13 bulan | Rp2,25 juta |
| Avalanche, Rp1,5 juta/bulan | 13 bulan | Rp2,12 juta |
| Hanya bayar minimum (Rp900.000) | 29 bulan | Rp4,63 juta |
Ada tiga pelajaran dari angka ini:
- Avalanche lebih hemat, tapi selisihnya kecil: sekitar Rp130 ribu dalam contoh ini, dan keduanya lunas di bulan yang sama. Selisih bisa jauh lebih besar bila perbedaan bunganya lebar atau hutang berbunga tinggi juga yang terbesar.
- Snowball memberi kemenangan lebih cepat. Hutang pertama lunas di bulan ke-3, bukan ke-6. Bagi banyak orang, rasa "satu sudah selesai" inilah yang membuat rencana tidak ditinggalkan.
- Yang paling menentukan adalah membayar lebih dari minimum. Tambahan Rp600.000 per bulan memangkas waktu dari 29 bulan menjadi 13 bulan dan menghemat bunga sekitar Rp2,4–2,5 juta.
Jadi, pilih metode yang paling mungkin Anda jalankan sampai selesai. Metode terbaik di atas kertas tidak berguna kalau berhenti di bulan keempat.
Cara melunasi hutang dengan cepat
1. Berhenti menambah hutang baru
Metode apa pun gagal jika hutang baru terus masuk. Simpan kartu kredit di rumah, nonaktifkan paylater di aplikasi belanja, dan hapus data kartu yang tersimpan. Bangun juga dana darurat kecil, misalnya Rp1–2 juta, supaya kejadian tak terduga tidak memaksa Anda berhutang lagi. Lihat cara mengumpulkan dana darurat.
2. Jadikan pelunasan pos anggaran tetap
Anggaran pelunasan dibayar di hari gajian, bukan dari sisa akhir bulan. Cicilan minimum masuk pos kebutuhan, sedangkan tambahan pelunasan bisa diambil dari porsi tabungan, seperti dijelaskan di cara mengatur gaji bulanan dengan 50/30/20.
3. Arahkan uang tambahan ke hutang sasaran
Bonus, THR, hasil jualan barang yang tidak terpakai, atau penghasilan sampingan langsung dikirim ke hutang sasaran. Satu pembayaran besar bisa memotong beberapa bulan dari jadwal.
4. Negosiasi keringanan sebelum menunggak
Jika minimum pun terasa berat, hubungi pemberi pinjaman sebelum terlambat. Tanyakan apakah ada program restrukturisasi, seperti perpanjangan tenor, penurunan cicilan, atau penghapusan denda. Minta setiap kesepakatan secara tertulis. Pemberi pinjaman umumnya lebih terbuka pada peminjam yang menghubungi lebih dulu daripada yang menghilang.
Hutang mana yang harus didahulukan?
Snowball dan avalanche mengatur urutan pelunasan tambahan. Namun ada hutang yang tetap harus diamankan lebih dulu karena akibat menunggaknya paling berat:
- Hutang dengan jaminan yang menyangkut tempat tinggal atau alat kerja, misalnya cicilan rumah atau kendaraan yang dipakai mencari nafkah.
- Hutang dengan denda harian besar, karena dendanya bisa cepat melebihi pokoknya.
- Hutang ke keluarga atau teman memang jarang berbunga, tetapi tetap perlu kabar dan jadwal yang jelas agar kepercayaan terjaga.
Kebutuhan pokok seperti makan, tempat tinggal, dan transportasi kerja tetap harus terpenuhi. Rencana pelunasan yang membuat Anda kelaparan tidak akan bertahan lama.
Kalau ada pinjaman online
- Cek legalitasnya di situs resmi OJK atau lewat Kontak OJK 157. Pinjol berizin tunduk pada aturan, termasuk soal penagihan.
- Jangan gali lubang tutup lubang. Meminjam ke pinjol lain untuk membayar pinjol lama hampir selalu membuat total hutang membesar dengan cepat.
- Hindari pinjol ilegal sama sekali, termasuk yang menawarkan pinjaman lewat SMS atau chat tanpa diminta.
- Simpan bukti penagihan yang tidak beretika, seperti ancaman atau penyebaran data, dan laporkan ke OJK.
Kapan perlu minta bantuan
Pertimbangkan bantuan dari luar jika total cicilan minimum sudah melebihi kemampuan bayar meski pengeluaran sudah dipangkas, jika Anda mulai meminjam untuk kebutuhan makan sehari-hari, atau jika hutang sudah membuat Anda sulit tidur dan bekerja. Bicarakan dengan keluarga yang dipercaya, hubungi pemberi pinjaman untuk restrukturisasi, atau cari perencana keuangan atau lembaga konsultasi yang kredibel. Meminta bantuan lebih awal hampir selalu lebih mudah daripada setelah menunggak berbulan-bulan.
Untuk gambaran besar mengatur uang setelah hutang lunas, baca panduan cara mengatur keuangan pribadi.
Menjalankan rencana pelunasan di Artos
Artos Money Manager tidak terhubung ke bank atau penyedia pinjaman, tetapi bisa membantu Anda menjalankan rencana dengan disiplin:
- Atur awal bulan ke tanggal gajian di Pengaturan › Awal bulan, supaya periode anggaran sama dengan siklus pembayaran Anda.
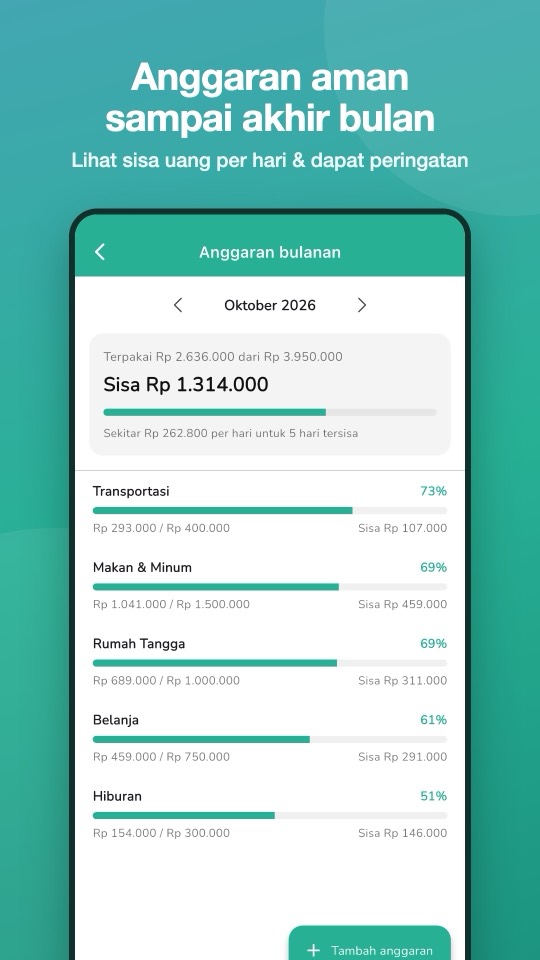
- Buat kategori pengeluaran "Cicilan & utang", lalu tetapkan batasnya, misalnya Rp1.500.000, di Pengaturan › Anggaran bulanan › Tambah anggaran.
- Catat cicilan minimum sebagai transaksi berulang dengan Ulangi › Setiap bulan, sehingga tidak ada yang terlupa.
- Catat hutang ke teman atau keluarga di Pengaturan › Hutang & piutang › Catat hutang › Saya meminjam, lalu pakai Bayar hutang setiap kali mencicil sampai statusnya Lunas.
- Pantau anggaran lainnya. Sisa dan jatah per hari tiap kategori membantu Anda tidak berbelanja dari uang yang sudah dialokasikan untuk pelunasan.
Ringkasnya: daftar semua hutang dengan sisa, bunga, dan minimumnya, hentikan hutang baru, lalu tetapkan anggaran pelunasan tetap di atas total minimum. Avalanche (bunga tertinggi dulu) paling hemat, snowball (saldo terkecil dulu) paling memotivasi. Dalam contoh tiga hutang Rp16 juta, membayar Rp1,5 juta per bulan melunasi semuanya dalam 13 bulan, dibanding 29 bulan jika hanya membayar minimum. Negosiasikan keringanan sebelum menunggak dan selalu cek legalitas pinjol di OJK.
Pertanyaan yang sering diajukan
Lebih baik metode snowball atau avalanche?
Secara hitungan, avalanche (bunga tertinggi dulu) hampir selalu membayar bunga paling sedikit. Snowball (saldo terkecil dulu) memberi kemenangan cepat yang menjaga semangat. Jika selisih bunganya kecil dan Anda mudah menyerah, snowball bisa lebih efektif. Yang terpenting adalah memilih satu metode dan menjalankannya setiap bulan.
Bagaimana cara melunasi hutang yang menumpuk dengan gaji kecil?
Daftar semua hutang, hentikan hutang baru, lalu tetapkan angka pelunasan bulanan yang realistis meski kecil. Bayar semua minimum, kirim sisa anggaran ke satu hutang sasaran, dan hubungi pemberi pinjaman untuk meminta keringanan bila minimum pun tidak sanggup dibayar. Penghasilan tambahan sekecil apa pun langsung dipakai untuk hutang sasaran.
Apakah boleh pinjam uang untuk membayar hutang lain?
Umumnya sebaiknya tidak, karena hanya memindahkan hutang dan sering menambah biaya. Pengecualiannya adalah pengalihan ke pinjaman resmi berbunga jauh lebih rendah dengan cicilan yang sanggup dibayar, dan tanpa menambah hutang baru setelahnya. Jangan pernah meminjam ke pinjol ilegal untuk menutup hutang.
Bagaimana cara mengecek pinjol legal atau ilegal?
Cek daftar penyelenggara berizin di situs resmi OJK, atau hubungi Kontak OJK 157. Pinjol yang tidak terdaftar berisiko memakai bunga dan denda tidak wajar serta cara penagihan yang tidak beretika. Jika menerima penagihan yang mengancam, simpan buktinya dan laporkan ke OJK.