 Artos
Cara Mengatur Gaji Bulanan dengan Metode 50/30/20 (Plus Contoh Gaji Rp5 Juta)
Masalah keuangan paling umum bukan gaji yang kecil, melainkan gaji yang tidak punya rencana. Tanpa pembagian yang jelas, uang mengalir ke apa pun yang muncul lebih dulu, dan tabungan selalu mendapat sisa, kalau ada. Metode 50/30/20 adalah cara paling sederhana untuk mengatur gaji bulanan: tiga pos, tiga persentase, dan cukup mudah diingat bahkan oleh yang baru pertama kali membuat anggaran.
Apa itu metode 50/30/20
Metode ini dipopulerkan oleh Elizabeth Warren dan Amelia Warren Tyagi dalam buku All Your Worth (2005). Idenya: bagi penghasilan bersih (gaji setelah potongan pajak, BPJS, dan iuran lain) menjadi tiga pos.
| Pos | Porsi | Isinya |
|---|---|---|
| Kebutuhan | 50% | Yang harus dibayar agar hidup berjalan: tempat tinggal, makan pokok, transportasi kerja, tagihan, kesehatan, cicilan minimum. |
| Keinginan | 30% | Yang membuat hidup lebih enak tetapi bisa dikurangi: makan di luar, nongkrong, hiburan, langganan, belanja non-pokok, liburan. |
| Tabungan & masa depan | 20% | Dana darurat, investasi, tabungan tujuan (menikah, DP rumah, pendidikan), dan pelunasan utang lebih cepat. |
Kelebihannya, Anda tidak perlu menyusun 20 pos anggaran sejak awal. Cukup pastikan ketiga pos besar ini tidak saling memakan. Ujiannya sederhana: kalau tidak dibayar bulan ini, apakah ada masalah serius? Kalau ya, itu kebutuhan. Kalau tidak, itu keinginan.
Contoh pembagian gaji Rp5 juta
Misalkan gaji bersih Anda Rp5.000.000 per bulan, tinggal sendiri di kos. Pembagiannya: kebutuhan Rp2.500.000, keinginan Rp1.500.000, tabungan Rp1.000.000. Rinciannya bisa seperti ini:
| Pos | Rincian | Jumlah |
|---|---|---|
| Kebutuhan (50%) | Sewa kos | Rp1.200.000 |
| Makan pokok dan belanja dapur | Rp700.000 | |
| Transportasi ke kantor | Rp300.000 | |
| Pulsa, paket data, listrik | Rp200.000 | |
| Kesehatan dan kebutuhan pribadi | Rp100.000 | |
| Subtotal | Rp2.500.000 | |
| Keinginan (30%) | Makan di luar dan nongkrong | Rp600.000 |
| Belanja pakaian dan hobi | Rp400.000 | |
| Hadiah, kondangan, traktiran | Rp350.000 | |
| Langganan streaming dan hiburan | Rp150.000 | |
| Subtotal | Rp1.500.000 | |
| Tabungan (20%) | Dana darurat | Rp600.000 |
| Investasi atau tabungan tujuan | Rp400.000 | |
| Subtotal | Rp1.000.000 | |
| Total | Rp5.000.000 | |
Angka di atas hanya contoh. Rincian Anda pasti berbeda, dan itu justru intinya: persentasenya adalah pagar, isinya Anda yang menentukan. Jika Anda rutin bersedekah atau berzakat, banyak orang menyisihkannya lebih dulu di awal (misalnya 2,5%), lalu membagi sisanya dengan 50/30/20.
Gaji pas-pasan? Contoh gaji Rp3 juta
Di banyak kota, gaji Rp3 juta hampir habis hanya untuk kebutuhan. Memaksakan 50% untuk kebutuhan malah membuat anggaran gagal di minggu pertama. Lebih jujur memakai pembagian 70/20/10:
| Pos | Porsi | Gaji Rp3.000.000 |
|---|---|---|
| Kebutuhan | 70% | Rp2.100.000 |
| Keinginan | 20% | Rp600.000 |
| Tabungan & dana darurat | 10% | Rp300.000 |
Rp300.000 per bulan terlihat kecil, tetapi dalam setahun menjadi Rp3,6 juta, cukup untuk menutup satu bulan biaya hidup jika ada keadaan darurat. Yang penting adalah kebiasaan menabung lebih dulu. Setiap kali gaji naik, naikkan porsi tabungan, misalnya ke 60/25/15, lalu ke 50/30/20.
6 langkah mengatur gaji bulanan
1. Hitung penghasilan bersih
Pakai angka yang benar-benar masuk ke rekening, bukan gaji pokok di kontrak. Jika ada penghasilan tambahan yang tidak tetap (bonus, lembur, jualan online), jangan masukkan ke anggaran rutin. Perlakukan sebagai bonus untuk tabungan atau tujuan tertentu.
2. Catat pengeluaran satu bulan dulu
Anggaran yang dibuat dari tebakan hampir selalu meleset. Catat semua pengeluaran selama satu bulan, lalu lihat totalnya per kategori. Dari situ Anda tahu berapa porsi kebutuhan Anda yang sebenarnya. Panduannya ada di cara mencatat keuangan harian.
3. Sisihkan tabungan di hari gajian
Jangan menabung dari sisa, karena sisa hampir tidak pernah ada. Pindahkan porsi tabungan ke rekening terpisah di hari gaji masuk, idealnya dengan transfer otomatis atau autodebet. Prinsip ini sering disebut pay yourself first: bayar diri sendiri dulu.
4. Pecah 50% dan 30% menjadi anggaran per kategori
"Kebutuhan Rp2,5 juta" terlalu besar untuk diawasi. Pecah menjadi anggaran per kategori seperti tabel contoh di atas: makan, transportasi, tagihan, dan seterusnya. Anggaran per kategori lebih mudah dipatuhi karena Anda tahu persis pos mana yang mulai menipis.
5. Hitung bulan dari gajian ke gajian
Jika gaji masuk tanggal 25, anggaran yang dimulai tanggal 1 akan selalu terasa aneh: awal bulan terlihat boros, akhir bulan terlihat hemat. Mulailah periode anggaran di tanggal gajian, misalnya 25 Oktober sampai 24 November, supaya uang masuk dan uang keluar ada di periode yang sama.
6. Evaluasi di akhir periode
Bandingkan anggaran dengan realisasi. Kategori yang selalu jebol perlu dinaikkan anggarannya (dengan mengurangi pos lain) atau dicari cara menghematnya. Anggaran yang baik berubah mengikuti hidup Anda.
Trik jatah harian agar cukup sampai gajian
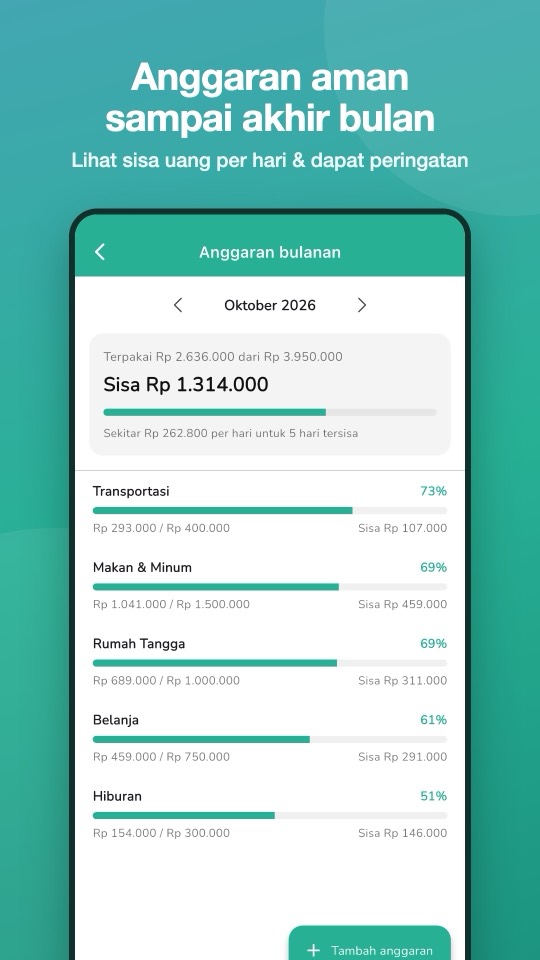
Anggaran bulanan sering terasa longgar di awal dan sesak di akhir. Solusinya, ubah anggaran menjadi jatah harian:
Jatah harian = sisa anggaran ÷ sisa hari sampai gajian
Contoh: anggaran makan Rp1.200.000 untuk 30 hari, berarti Rp40.000 per hari. Di hari ke-19, ternyata sisanya Rp420.000 untuk 12 hari lagi. Jatah Anda sekarang Rp35.000 per hari. Anda tahu harus sedikit mengerem, tanpa harus menunggu uangnya habis.
Angka harian jauh lebih mudah dipakai saat mengambil keputusan kecil. "Masih ada Rp420.000" terdengar banyak; "Rp35.000 per hari" langsung memberi gambaran apakah makan siang Rp60.000 itu masuk akal.
Bagaimana dengan cicilan dan utang?
- Cicilan minimum masuk ke pos kebutuhan, karena wajib dibayar.
- Pelunasan lebih cepat boleh diambil dari porsi 20%, terutama untuk utang berbunga tinggi seperti kartu kredit dan paylater. Melunasi utang berbunga 2% per bulan sama dengan mendapat "imbal hasil" yang sulit dikalahkan investasi mana pun.
- Jaga total cicilan. Banyak bank dan perencana keuangan memakai batas sekitar 30% dari penghasilan bersih untuk semua cicilan. Di atas itu, anggaran mudah goyah.
- Bangun dana darurat kecil dulu, misalnya satu bulan biaya hidup, supaya keadaan darurat tidak memaksa Anda berutang lagi.
Punya utang atau piutang ke teman dan keluarga? Catat dengan rapi agar tidak mengacaukan anggaran. Lihat cara mencatat hutang piutang.
Membuat anggaran bulanan di Artos
Semua langkah di atas bisa dijalankan di Artos Money Manager tanpa rumus Excel:
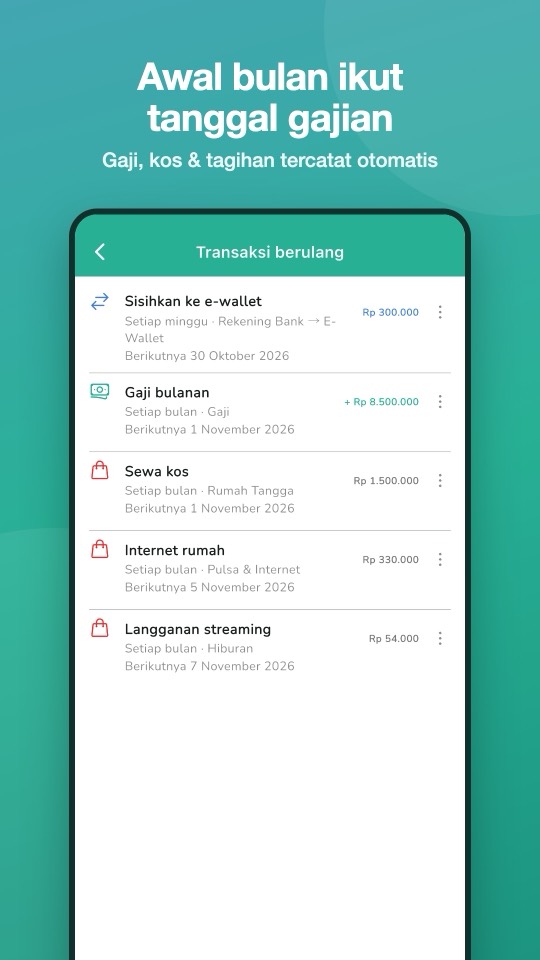
- Atur awal bulan ke tanggal gajian di Pengaturan › Awal bulan (tanggal 1–28). Laporan bulanan, anggaran, dan ekspor Excel akan memakai periode gajian ke gajian.
- Jadikan gaji dan pengeluaran rutin berulang. Saat mencatat gaji, sewa kos, atau internet, pilih Ulangi › Setiap bulan. Artos mencatatnya otomatis di setiap tanggalnya.
- Sisihkan tabungan sebagai transfer berulang dari rekening utama ke dompet tabungan di hari gajian. Transfer tidak dihitung sebagai pengeluaran, jadi laporan tetap akurat.
- Buat anggaran per kategori di Pengaturan › Anggaran bulanan › Tambah anggaran, sesuai rincian 50% dan 30% Anda.
- Pantau sisa dan jatah per hari. Artos menampilkan sisa anggaran, perkiraan jatah per hari, dan memberi peringatan saat anggaran hampir habis atau terlewati.
- Evaluasi lewat Laporan di akhir periode, atau ekspor ke Excel untuk dianalisis lebih lanjut.
Pertanyaan yang sering diajukan
Apa itu metode 50/30/20?
Metode 50/30/20 membagi penghasilan bersih menjadi 50% untuk kebutuhan, 30% untuk keinginan, dan 20% untuk tabungan, dana darurat, investasi, atau pelunasan utang lebih cepat.
Bagaimana kalau kebutuhan saya lebih dari 50% gaji?
Itu wajar untuk gaji di kota dengan biaya hidup tinggi. Pakai pembagian 60/30/10 atau 70/20/10 sementara, kurangi porsi keinginan lebih dulu, dan naikkan porsi tabungan setiap kali penghasilan bertambah.
Cicilan masuk ke kebutuhan atau tabungan?
Cicilan minimum wajib masuk ke kebutuhan. Pembayaran di atas cicilan minimum untuk melunasi utang lebih cepat boleh diambil dari porsi 20%.
Kapan sebaiknya anggaran bulanan dimulai?
Mulailah di tanggal gajian, bukan tanggal 1. Jika gaji masuk tanggal 25, periode anggaran Anda adalah 25 sampai 24 bulan berikutnya, sehingga uang yang diterima dan uang yang dibelanjakan ada di periode yang sama.