 Artos
Dana Darurat: Berapa Kali Pengeluaran Idealnya dan Cara Mengumpulkannya dari Nol
Motor rusak, anak masuk rumah sakit, atau kontrak kerja tiba-tiba tidak diperpanjang. Tanpa cadangan, kejadian seperti ini hampir selalu berakhir dengan utang. Dana darurat adalah bantalan yang mencegahnya: uang yang disiapkan khusus untuk hal mendesak yang tidak bisa direncanakan. Artikel ini menjawab berapa idealnya, disimpan di mana, dan bagaimana mengumpulkannya dari nol, lengkap dengan contoh hitungan.
Dana darurat adalah apa, dan untuk apa saja
Dana darurat adalah uang cadangan yang hanya dipakai saat terjadi kejadian mendesak, tidak terduga, dan tidak bisa ditunda. Fungsinya menjaga kebutuhan pokok tetap terbayar ketika penghasilan berhenti atau ada biaya besar mendadak, tanpa harus meminjam atau menjual aset dengan terburu-buru.
Supaya tidak tergoda memakainya, tentukan sejak awal apa yang dianggap darurat:
| Termasuk darurat | Bukan darurat |
|---|---|
| Kehilangan pekerjaan atau penghasilan berhenti | Diskon besar atau promo terbatas |
| Biaya berobat yang tidak ditanggung asuransi atau BPJS | Liburan, konser, atau gawai baru |
| Perbaikan kendaraan yang dipakai untuk bekerja | Servis rutin yang jadwalnya sudah diketahui |
| Perbaikan rumah yang mendesak (atap bocor, pompa air mati) | Renovasi atau ganti perabot |
| Keluarga inti sakit atau berduka dan butuh biaya mendadak | Kondangan, hadiah, atau biaya Lebaran |
Biaya yang bisa diperkirakan, seperti pajak kendaraan tahunan atau biaya sekolah, bukan darurat. Biaya seperti itu lebih baik dicicil lewat anggaran bulanan.
Dana darurat berapa kali gaji idealnya?
Pertanyaan yang sering muncul adalah "dana darurat berapa kali gaji". Sebenarnya yang lebih tepat dihitung adalah pengeluaran bulanan wajib, bukan gaji. Saat keadaan darurat, Anda tidak perlu mempertahankan gaya hidup, cukup kebutuhan pokok. Orang bergaji Rp8 juta yang hidup dengan Rp4 juta per bulan butuh dana darurat lebih kecil daripada yang menghabiskan seluruh gajinya.
Banyak perencana keuangan memakai patokan umum berikut. Anggap ini titik awal, bukan aturan pasti:
| Kondisi | Patokan | Alasan |
|---|---|---|
| Lajang, penghasilan tetap | 3–6× pengeluaran | Tanggungan sedikit, pengeluaran lebih mudah dipangkas. |
| Menikah, belum punya anak | 6× pengeluaran | Dua orang bergantung pada penghasilan rumah tangga. |
| Menikah, punya anak | 9–12× pengeluaran | Tanggungan lebih banyak, biaya anak sulit ditunda. |
| Penghasilan tidak tetap (freelancer, pedagang, ojol) | 12× pengeluaran atau lebih | Pemasukan naik turun, masa sepi bisa panjang. |
Geser ke angka yang lebih besar bila Anda satu-satunya pencari nafkah, menanggung orang tua, bekerja di sektor yang rawan PHK, atau belum punya asuransi kesehatan. Jika penghasilan Anda tidak tetap, cara mengatur arus kasnya dibahas di cara mengatur keuangan dengan gaji harian.
Contoh menghitung dana darurat
Misalkan Anda sudah menikah dan punya satu anak. Langkah pertama, jumlahkan pengeluaran yang tetap harus dibayar seandainya penghasilan berhenti besok:
| Pengeluaran wajib per bulan | Jumlah |
|---|---|
| Sewa rumah kontrakan | Rp1.500.000 |
| Makan dan belanja dapur | Rp1.400.000 |
| Transportasi | Rp400.000 |
| Listrik, air, internet, pulsa | Rp400.000 |
| Sekolah dan kebutuhan anak | Rp300.000 |
| Cicilan minimum | Rp200.000 |
| Total | Rp4.200.000 |
Makan di luar, langganan hiburan, dan belanja pakaian tidak masuk, karena itu yang pertama dipangkas saat darurat. Dengan patokan 9 kali pengeluaran, targetnya 9 × Rp4.200.000 = Rp37.800.000.
Angka sebesar itu bisa terasa mustahil. Karena itu, pecah menjadi tiga tahap. Jika Anda menyisihkan Rp1.400.000 setiap bulan:
| Tahap | Target | Tercapai |
|---|---|---|
| 1. Satu bulan pengeluaran | Rp4.200.000 | bulan ke-3 |
| 2. Tiga bulan pengeluaran | Rp12.600.000 | bulan ke-9 |
| 3. Target penuh (9×) | Rp37.800.000 | bulan ke-27 |
Setiap tahap sudah memberi perlindungan nyata. Tahap pertama saja sudah cukup untuk menutup sebagian besar kejutan kecil seperti servis motor atau biaya berobat, tanpa harus berutang. Bonus atau THR yang ikut disetorkan akan memperpendek waktunya.
Cara mengumpulkan dana darurat dengan cepat
- Hitung pengeluaran wajib Anda yang sebenarnya. Pakai catatan satu sampai tiga bulan terakhir, bukan tebakan. Jika belum punya catatan, mulai dari cara mencatat keuangan harian.
- Tetapkan setoran bulanan. Banyak orang memulai dengan 10% dari penghasilan bersih, lalu menaikkannya ke 15–20%. Di metode 50/30/20 untuk gaji bulanan, dana darurat diambil dari porsi 20%.
- Setor di hari gajian, bukan di akhir bulan. Pindahkan otomatis ke rekening terpisah begitu gaji masuk. Uang yang tidak terlihat di rekening harian lebih jarang terpakai.
- Setorkan pemasukan tak terduga. Sebagian THR, bonus, uang lembur, atau hasil menjual barang yang tidak terpakai bisa langsung masuk ke dana darurat.
- Pangkas satu pengeluaran besar sementara. Misalnya menunda ganti HP atau mengurangi makan di luar sampai tahap pertama tercapai. Pengorbanan sementara terasa lebih ringan karena ada batas waktunya.
- Utamakan dana darurat kecil sebelum melunasi utang lebih cepat. Tetap bayar cicilan minimum, tetapi kumpulkan setidaknya satu bulan pengeluaran dulu supaya kejadian mendadak tidak membuat Anda berutang lagi.
Dana darurat disimpan di mana dan dalam bentuk apa?
Dana darurat harus memenuhi tiga syarat: aman (nilainya tidak turun tajam), likuid (bisa dicairkan dalam hitungan jam atau hari), dan terpisah dari rekening sehari-hari. Imbal hasil adalah pertimbangan terakhir. Tujuannya melindungi, bukan mengembangkan uang.
| Tempat | Kemudahan cair | Keamanan | Catatan |
|---|---|---|---|
| Rekening tabungan terpisah | Paling cepat, bisa kapan saja | Simpanan dijamin LPS dengan syarat | Cocok untuk lapisan pertama. Pilih yang tidak tersambung ke kartu atau e-wallet harian. |
| Deposito | Saat jatuh tempo; pencairan lebih awal bisa kena penalti | Dijamin LPS dengan syarat | Biasanya bunga lebih tinggi daripada tabungan. Pakai tenor pendek dan bagi beberapa bilyet. |
| Reksa dana pasar uang | Umumnya beberapa hari kerja | Tidak dijamin LPS; nilainya relatif stabil tetapi bisa berubah | Pastikan produk dan penjualnya terdaftar dan diawasi OJK. |
Tentang penjaminan: Lembaga Penjamin Simpanan (LPS) menjamin simpanan di bank hingga Rp2 miliar per nasabah per bank, dengan syarat tertentu, termasuk bunga simpanan tidak melebihi tingkat bunga penjaminan LPS. Cek syarat terbarunya di situs LPS sebelum memilih.
Cara yang sering dipakai adalah membagi menjadi lapisan: satu bulan pengeluaran di rekening tabungan terpisah untuk kebutuhan paling cepat, sisanya di deposito atau reksa dana pasar uang. Simpan juga sedikit uang tunai di rumah untuk keadaan ketika ATM atau jaringan sedang bermasalah. Hindari menaruh dana darurat di saham, aset kripto, atau instrumen lain yang nilainya bisa turun justru saat Anda membutuhkannya.
Setelah dana darurat terpakai
Dana darurat memang untuk dipakai. Jangan merasa gagal saat harus mengambilnya. Yang penting adalah apa yang dilakukan sesudahnya:
- Ambil secukupnya. Tarik sebesar kebutuhan, bukan seluruh saldo, dan catat untuk apa uang itu dipakai.
- Isi ulang sebelum menabung untuk tujuan lain. Untuk sementara, alihkan setoran tabungan tujuan atau investasi ke dana darurat sampai saldonya pulih.
- Buat jadwal pengisian. Misalnya, terpakai Rp3.000.000, isi ulang Rp500.000 per bulan selama enam bulan.
- Evaluasi. Jika kejadian yang sama bisa diperkirakan (misalnya servis besar kendaraan), jadikan pos anggaran tahunan agar tidak lagi mengambil dari dana darurat.
- Hitung ulang targetnya. Menikah, punya anak, pindah kerja, atau pindah kota mengubah pengeluaran wajib Anda, jadi targetnya juga berubah.
Dana darurat adalah satu tahap dalam rencana yang lebih besar, setelah mencatat dan menyusun anggaran. Gambaran lengkapnya ada di panduan mengatur keuangan pribadi.
Mengumpulkan dana darurat di Artos
Artos Money Manager tidak punya fitur target tabungan khusus, tetapi dompet terpisah dan transfer berulang sudah cukup untuk menjalankan semua langkah di atas:
- Buat dompet "Dana Darurat" di Pengaturan › Dompet, misalnya dengan jenis rekening bank sesuai rekening tempat Anda menyimpannya, dan isi saldo awalnya.
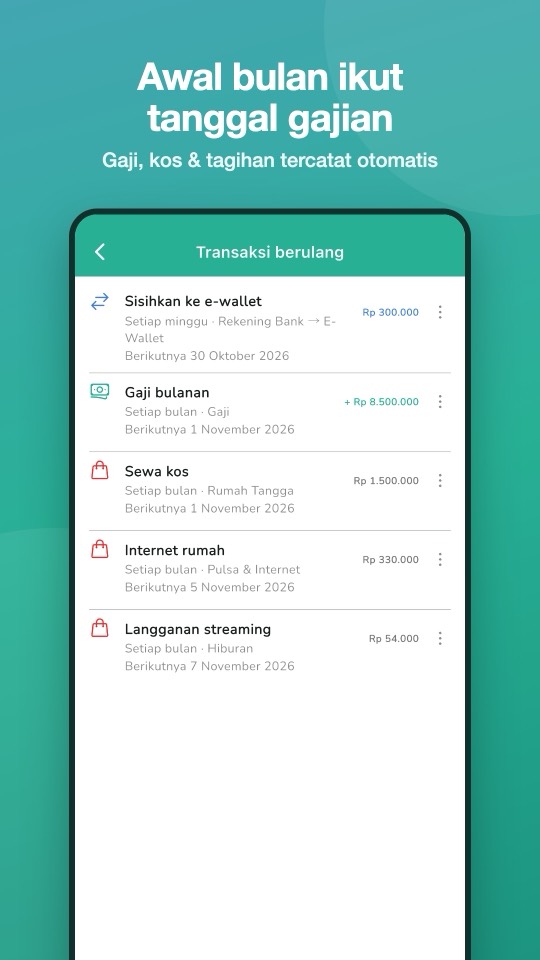
- Jadwalkan setoran sebagai transfer berulang. Buat transfer dari rekening utama ke dompet Dana Darurat di tanggal gajian dan pilih Ulangi › Setiap bulan. Transfer tidak dihitung sebagai pengeluaran, jadi laporan bulanan tetap akurat.
- Cek kemajuan dari saldo dompet. Bandingkan saldo dompet Dana Darurat dengan target tahap Anda, misalnya Rp4.200.000, lalu Rp12.600.000.
- Hitung pengeluaran wajib lewat Laporan. Buka tab Laporan bulanan dan lihat total per kategori untuk menentukan angka dasar target Anda.
- Saat terpakai, catat dengan jujur. Transfer dari dompet Dana Darurat ke dompet harian, lalu catat pengeluarannya di kategori yang sesuai agar terlihat untuk apa uang itu dipakai.
Ringkasnya: dana darurat dihitung dari pengeluaran wajib, bukan gaji. Patokan umumnya 3–6 kali untuk lajang, sekitar 6 kali untuk menikah tanpa anak, 9–12 kali untuk keluarga dengan anak, dan 12 kali atau lebih untuk penghasilan tidak tetap. Kumpulkan bertahap mulai dari satu bulan pengeluaran, setor di hari gajian, simpan terpisah di tempat yang aman dan mudah dicairkan, dan isi ulang setiap kali terpakai.
Pertanyaan yang sering diajukan
Dana darurat berapa kali gaji?
Lebih tepat dihitung dari pengeluaran, bukan gaji. Patokan umum perencana keuangan: 3–6 kali pengeluaran bulanan untuk lajang, sekitar 6 kali untuk menikah tanpa anak, 9–12 kali untuk keluarga dengan anak, dan 12 kali atau lebih untuk penghasilan tidak tetap. Yang dihitung adalah pengeluaran wajib, bukan gaya hidup.
Dana darurat sebaiknya disimpan di mana?
Di tempat yang aman, mudah dicairkan, dan terpisah dari rekening harian. Umumnya rekening tabungan terpisah untuk lapisan pertama, lalu deposito atau reksa dana pasar uang untuk sisanya. Hindari instrumen yang nilainya bisa turun tajam, seperti saham atau aset kripto.
Berapa persen gaji yang disisihkan untuk dana darurat?
Tidak ada angka baku. Banyak orang memulai dengan 10% dari penghasilan bersih, lalu menaikkannya ke 15–20% bila anggaran memungkinkan. Lebih penting rutin setiap gajian daripada besar tetapi bolong-bolong.
Apakah dana darurat sama dengan tabungan?
Tidak. Tabungan biasanya untuk tujuan yang direncanakan, seperti liburan, menikah, atau DP rumah. Dana darurat hanya dipakai untuk kejadian mendesak yang tidak terduga, misalnya kehilangan pekerjaan atau sakit. Pisahkan keduanya agar dana darurat tidak terpakai untuk rencana biasa.