 Artos
Cara Mengatur Keuangan dengan Gaji Harian atau Penghasilan Tidak Tetap
Hari ini dapat Rp250.000, besok cuma Rp90.000, lusa hujan seharian dan hampir tidak ada pemasukan. Bagi driver ojol, pedagang, buruh harian, dan freelancer, penghasilan seperti ini adalah hal biasa. Masalahnya, kontrakan, listrik, dan uang sekolah anak tetap datang dengan jumlah yang sama. Panduan cara mengatur keuangan gaji harian ini memakai satu ide utama: ubah penghasilan yang naik turun menjadi "gaji" tetap untuk diri sendiri.
Kenapa penghasilan tidak tetap lebih sulit diatur
Karyawan bergaji bulanan tahu persis berapa uang yang akan masuk dan kapan. Anggarannya tinggal dibagi. Pekerja dengan penghasilan harian menghadapi tiga jebakan yang berbeda:
- Hari ramai terasa kaya. Uang di tangan banyak, jadi pengeluaran ikut naik. Saat hari sepi datang, tidak ada sisa.
- Uang usaha dan uang pribadi bercampur. Bensin, modal dagangan, dan belanja dapur keluar dari dompet yang sama, sehingga Anda tidak tahu berapa sebenarnya keuntungan yang boleh dipakai.
- Tagihan bulanan datang sekaligus. Penghasilan masuk sedikit-sedikit setiap hari, tetapi kontrakan harus dibayar penuh di satu tanggal.
Keempat langkah di bawah menjawab ketiganya. Prinsip dasarnya sama dengan cara mengatur keuangan pribadi pada umumnya; yang berbeda adalah cara meratakan penghasilan.
Langkah 1: tentukan "gaji" untuk diri sendiri
Jangan menganggarkan dari rata-rata penghasilan, apalagi dari bulan terbaik. Pakai angka yang aman, yaitu rata-rata dari bulan-bulan terendah. Caranya: lihat penghasilan bersih 6 bulan terakhir (setelah dikurangi biaya kerja seperti bensin dan modal), ambil 3 yang paling kecil, lalu hitung rata-ratanya.
Misalkan penghasilan bersih Pak Dedi, driver ojol, selama 6 bulan terakhir seperti ini:
| Bulan | Penghasilan bersih | Termasuk 3 terendah? |
|---|---|---|
| Bulan 1 | Rp4.200.000 | |
| Bulan 2 | Rp3.600.000 | Ya |
| Bulan 3 | Rp4.800.000 | |
| Bulan 4 | Rp3.300.000 | Ya |
| Bulan 5 | Rp4.500.000 | |
| Bulan 6 | Rp3.900.000 | Ya |
| Rata-rata 6 bulan | Rp4.050.000 |
Gaji diri sendiri = rata-rata 3 bulan terendah
(Rp3.300.000 + Rp3.600.000 + Rp3.900.000) ÷ 3 = Rp3.600.000 per bulan, atau Rp120.000 per hari (Rp3.600.000 ÷ 30), atau Rp840.000 per minggu.
Rata-rata Pak Dedi sebenarnya Rp4.050.000. Selisih sekitar Rp450.000 per bulan itulah yang, dalam bulan biasa, masuk ke dana penyangga. Jika data Anda baru 3 bulan, pakai bulan terendahnya saja. Jika belum ada data sama sekali, mulailah mencatat keuangan harian sekarang dan pakai perkiraan yang hati-hati sementara itu.
Langkah 2: pisahkan uang usaha dan uang pribadi
Gaji diri sendiri hanya berjalan jika ada "kantor" yang membayarnya. Kantor itu adalah rekening atau dompet penampung. Susunannya:
| Dompet | Isinya | Aturannya |
|---|---|---|
| Usaha/penampung | Semua penghasilan masuk ke sini | Biaya kerja (bensin, modal, pulsa kerja) dibayar dari sini |
| Pribadi | "Gaji" harian atau mingguan | Untuk makan, kebutuhan rumah, jajan; tidak boleh menarik dari usaha di luar jadwal |
| Tagihan | Sisihan harian untuk tagihan | Hanya dipakai saat tagihan jatuh tempo |
| Penyangga | Kelebihan di hari dan bulan ramai | Menambal gaji saat penghasilan sepi |
Dompet ini tidak harus empat rekening bank. Bisa satu rekening untuk penampung, satu e-wallet untuk pribadi, dan dua amplop atau rekening tabungan untuk tagihan dan penyangga. Yang penting, setiap dompet punya satu tugas. Cara memakai amplop secara disiplin dibahas di menabung metode amplop.
Langkah 3: siapkan dana penyangga untuk hari sepi
Dana penyangga adalah bantalan yang membuat gaji Anda tetap dibayar walaupun penghasilan hari itu kurang. Di hari ramai, kelebihan di atas gaji masuk ke penyangga. Di hari sepi, kekurangannya diambil dari sana.
Patokan awal yang masuk akal: satu bulan gaji, misalnya Rp3.600.000 untuk Pak Dedi. Selama penyangga belum terkumpul, jangan menaikkan gaji walaupun beberapa minggu terasa ramai.
Dana penyangga berbeda dengan dana darurat. Penyangga dipakai rutin untuk meratakan penghasilan; dana darurat untuk kejadian besar seperti sakit atau kendaraan rusak berat. Setelah penyangga penuh, kelebihan berikutnya bisa dialihkan ke dana darurat, yang biasanya disarankan lebih besar untuk penghasilan tidak tetap.
Bagaimana jika penyangga terus berkurang?
Satu atau dua minggu sepi itu wajar. Tetapi jika penyangga turun terus selama sebulan, artinya gaji Anda lebih besar daripada kemampuan penghasilan saat ini. Jangan menutupnya dengan utang. Turunkan gaji sementara, misalnya ke angka bulan terendah, kurangi pos yang bisa ditunda, dan hitung ulang setelah penghasilan kembali normal. Lebih baik hidup sedikit lebih hemat selama beberapa minggu daripada membayar cicilan berbulan-bulan.
Langkah 4: sisihkan setiap hari untuk tagihan
Tagihan bulanan terasa berat karena dibayar sekaligus. Pecah menjadi sisihan harian, lalu pindahkan ke dompet tagihan setiap hari atau setiap minggu. Misalkan tagihan bulanan Pak Dedi:
| Tagihan | Per bulan |
|---|---|
| Kontrakan | Rp900.000 |
| Listrik dan air | Rp210.000 |
| Uang sekolah anak | Rp300.000 |
| Total (÷ 30 = Rp47.000 per hari) | Rp1.410.000 |
Dari gaji Rp120.000 per hari, Rp47.000 langsung masuk dompet tagihan. Sisanya, Rp73.000 per hari atau Rp2.190.000 sebulan, untuk makan dan kebutuhan rumah. Jumlahnya pas: Rp1.410.000 + Rp2.190.000 = Rp3.600.000. Untuk membagi sisa gaji ke pos-pos kebutuhan, pakai cara yang sama dengan mengatur gaji bulanan, termasuk trik jatah harian.
Contoh cara mengatur keuangan driver ojol
Begini tiga hari kerja Pak Dedi dengan sistem di atas. Gaji Rp120.000 tetap dibayar setiap hari, apa pun hasilnya:
| Hari | Pendapatan | Bensin | Bersih | Gaji ke pribadi | Ke/dari penyangga |
|---|---|---|---|---|---|
| Senin (ramai) | Rp210.000 | Rp35.000 | Rp175.000 | Rp120.000 | +Rp55.000 |
| Selasa (hujan) | Rp130.000 | Rp30.000 | Rp100.000 | Rp120.000 | −Rp20.000 |
| Rabu (ramai) | Rp260.000 | Rp40.000 | Rp220.000 | Rp120.000 | +Rp100.000 |
| Total | Rp600.000 | Rp105.000 | Rp495.000 | Rp360.000 | +Rp135.000 |
Di hari Selasa, Pak Dedi tidak perlu berutang atau mengurangi uang makan keluarga, karena kekurangan Rp20.000 ditutup dari penyangga. Di hari Senin dan Rabu, kelebihannya tidak "menguap" untuk jajan, tetapi menambah penyangga. Bensin dibayar dari dompet usaha, bukan dari gaji.
Contoh untuk pedagang pasar dan freelancer
Untuk pedagang, jebakan terbesarnya adalah memakan modal. Misalkan Bu Sari berjualan sayur. Laba bersih bulanannya selama 6 bulan: Rp7.200.000, Rp6.300.000, Rp8.100.000, Rp5.700.000, Rp6.900.000, dan Rp6.000.000. Tiga terendah (Rp5.700.000, Rp6.000.000, Rp6.300.000) rata-ratanya Rp6.000.000, jadi gajinya Rp200.000 per hari atau Rp1.400.000 per minggu. Hitungan satu minggu yang ramai:
| Satu minggu | Jumlah |
|---|---|
| Penjualan 7 hari | Rp9.800.000 |
| Belanja dagangan (modal) | −Rp7.350.000 |
| Sewa lapak, plastik, transportasi | −Rp560.000 |
| Laba bersih | Rp1.890.000 |
| Gaji Bu Sari (7 × Rp200.000) | −Rp1.400.000 |
| Masuk penyangga | Rp490.000 |
Uang modal Rp7.350.000 tetap di dompet usaha untuk belanja minggu berikutnya. Bu Sari hanya mengambil gajinya, dan sisa laba menjadi penyangga untuk minggu yang sepi.
Untuk freelancer, polanya sama tetapi uang masuk lebih jarang dan lebih besar. Misalnya satu proyek dibayar sekaligus di awal bulan, lalu tidak ada pemasukan tiga minggu. Masukkan seluruh pembayaran ke rekening penampung, sisihkan dulu biaya kerja (alat, langganan software, internet), lalu bayar gaji Anda setiap minggu atau setiap bulan dengan jumlah tetap.
Mengatur keuangan gaji harian di Artos
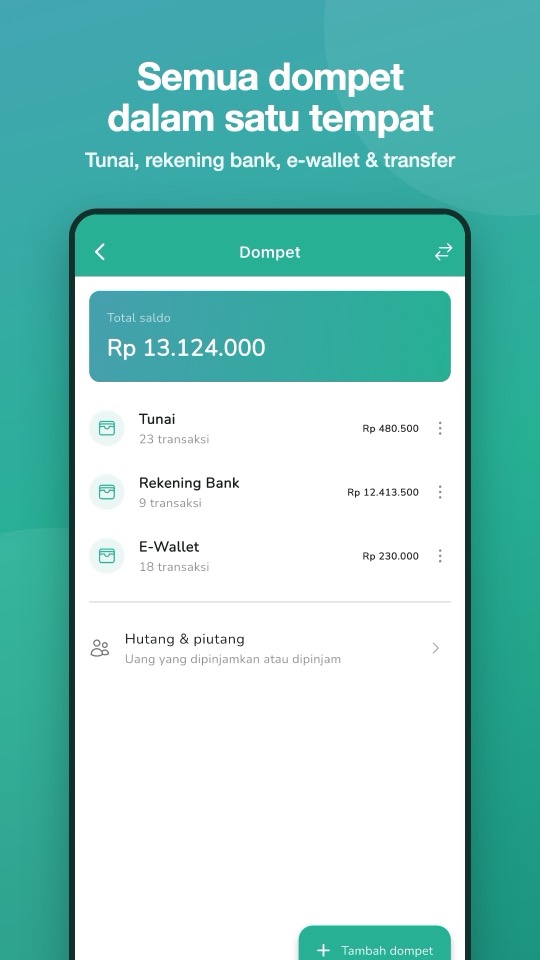
Artos Money Manager bisa dipakai offline dan tanpa akun, jadi cocok dicatat di sela-sela kerja. Susunan di atas bisa dibuat seperti ini:
- Buat empat dompet di Pengaturan › Dompet: Usaha, Pribadi, Tagihan, dan Penyangga, masing-masing dengan saldo saat ini.
- Catat pendapatan harian ke dompet Usaha dari tab Harian, dan biaya kerja seperti bensin atau modal sebagai pengeluaran dengan kategori sendiri.
- Bayar gaji dengan transfer dari Usaha ke Pribadi. Pilih Ulangi › Setiap hari atau Setiap minggu agar tercatat otomatis. Transfer tidak dihitung sebagai pemasukan atau pengeluaran, jadi laporan tetap jujur.
- Sisihkan tagihan dengan transfer berulang dari Pribadi ke Tagihan, dan kelebihan hari ramai dengan transfer ke Penyangga.
- Pantau di tab Laporan: laporan harian untuk melihat hari ramai dan sepi, laporan bulanan untuk menghitung ulang gaji Anda setiap 3 bulan.
- Pasang anggaran untuk makan dan kebutuhan rumah di Pengaturan › Anggaran bulanan › Tambah anggaran, agar terlihat sisa dan jatah per harinya.
Ringkasnya: hitung gaji diri sendiri dari rata-rata 3 bulan terendah, tampung semua penghasilan di dompet usaha, bayar gaji ke dompet pribadi dengan jumlah tetap, sisihkan tagihan setiap hari, dan simpan kelebihan hari ramai sebagai dana penyangga sampai mencapai satu bulan gaji. Hitung ulang gaji setiap 3 bulan dari catatan yang sebenarnya.
Pertanyaan yang sering diajukan
Bagaimana cara mengatur keuangan dengan penghasilan tidak tetap?
Tentukan "gaji" tetap untuk diri sendiri dari rata-rata bulan-bulan terendah, tampung semua penghasilan di satu rekening terpisah, lalu pindahkan gaji itu ke rekening pribadi secara rutin. Kelebihan di bulan ramai disimpan sebagai dana penyangga untuk menutup bulan sepi.
Berapa dana penyangga yang ideal untuk pekerja harian?
Sebagai patokan awal, kumpulkan dana penyangga sebesar satu bulan "gaji" Anda. Setelah itu tercapai, lanjutkan membangun dana darurat terpisah. Banyak perencana keuangan menyarankan dana darurat yang lebih besar bagi yang penghasilannya tidak tetap dibanding karyawan bergaji tetap.
Apakah uang modal dagang boleh dipakai untuk kebutuhan sehari-hari?
Sebaiknya tidak. Uang modal untuk belanja dagangan besok harus kembali utuh. Jika modal terpakai untuk kebutuhan rumah, besok belanja dagangan berkurang, penjualan turun, dan masalahnya berulang. Ambil uang pribadi hanya dari laba, dalam jumlah gaji yang sudah ditetapkan.
Bagaimana jika belum punya catatan penghasilan beberapa bulan terakhir?
Mulailah mencatat sekarang dan pakai perkiraan yang hati-hati sementara itu, misalnya penghasilan di minggu yang sepi dikali empat. Setelah tiga bulan tercatat, hitung ulang gaji Anda dari data yang sebenarnya.