 Artos
Rincian Pengeluaran Bulanan: 55 Pos yang Perlu Dicek dan Contoh Tabelnya
Sebagian besar orang bisa menyebut sewa dan cicilannya dengan tepat, tetapi kesulitan menjawab berapa total uang yang keluar dalam sebulan. Penyebabnya sederhana: banyak pengeluaran tidak terjadi setiap bulan, atau terlalu kecil untuk diingat. Rincian pengeluaran bulanan yang lengkap menyelesaikan masalah itu. Artikel ini berisi daftar periksa 55 pos pengeluaran, cara menghitung biaya mingguan dan tahunan menjadi angka bulanan, dan contoh tabel pengeluaran bulanan rumah tangga.
Cara menghitung pengeluaran bulanan
Rincian yang berguna dibuat dari data, bukan dari ingatan. Ikuti empat langkah ini:
- Kumpulkan data satu sampai tiga bulan. Sumbernya catatan keuangan Anda, mutasi rekening, riwayat e-wallet, dan tagihan kartu kredit atau paylater. Untuk uang tunai, mulailah mencatat sekarang; caranya ada di cara mencatat keuangan harian.
- Kelompokkan ke dalam kategori seperti tempat tinggal, makan, transportasi, anak, kesehatan, dan sosial. Pakai daftar periksa di bawah agar tidak ada yang terlewat.
- Ubah semua biaya ke angka bulanan dengan rumus berikut.
- Jumlahkan per kategori, lalu totalnya. Inilah biaya hidup bulanan Anda.
Mengubah biaya ke angka bulanan
Harian × 30 · Mingguan × 52 ÷ 12 · Tahunan ÷ 12 · Lima tahunan ÷ 60
Kenapa mingguan tidak dikali 4 saja? Karena setahun ada 52 minggu, bukan 48. Belanja Rp150.000 per minggu sebenarnya Rp650.000 per bulan (150.000 × 52 ÷ 12), bukan Rp600.000. Selisih kecil seperti ini, di beberapa pos sekaligus, sering membuat anggaran selalu kurang di akhir bulan.
Daftar rincian pengeluaran bulanan (55 pos)
Gunakan daftar ini sebagai daftar periksa. Coret yang tidak berlaku untuk Anda, lalu isi angka untuk sisanya. Daftar dibagi berdasarkan seberapa sering pengeluarannya terjadi.
Rutin bulanan
Tempat tinggal dan tagihan
- Sewa kos atau kontrakan
- Cicilan rumah
- Listrik (token atau tagihan)
- Air PDAM
- Internet rumah
- Pulsa dan paket data
- Gas elpiji
- Air galon
- Iuran RT, keamanan, dan sampah
- Iuran pengelolaan perumahan atau apartemen
Keluarga dan anak
- SPP atau biaya sekolah bulanan
- Uang saku anak
- Susu dan popok
- Les atau kursus
- Gaji pengasuh atau asisten rumah tangga
- Kiriman untuk orang tua
Kesehatan, keuangan, dan gaya hidup
- Iuran BPJS Kesehatan
- Premi asuransi bulanan
- Obat dan vitamin rutin
- Cicilan kendaraan
- Tagihan kartu kredit dan paylater
- Tabungan dan dana darurat
- Zakat, sedekah, dan infak
- Arisan
- Langganan streaming dan aplikasi
- Keanggotaan gym atau olahraga
- Potong rambut dan perawatan diri
Mingguan dan harian
- Belanja dapur bulanan (beras, minyak, bumbu)
- Lauk, sayur, dan buah
- Jajan dan kopi
- Makan di luar
- Pesan antar dan ongkir
- Bensin
- Ojek online atau transportasi umum
- Parkir dan tol
- Laundry
- Sabun, sampo, dan perlengkapan kebersihan
- Biaya admin dan transfer
Tahunan dan tidak rutin
- Pajak kendaraan tahunan
- Perpanjangan SIM
- Servis berkala dan ganti oli
- Ganti ban dan aki
- Premi asuransi tahunan
- Daftar ulang, seragam, dan buku sekolah
- Study tour dan kegiatan sekolah
- Lebaran: baju, kue, mudik, dan uang untuk keluarga
- Zakat fitrah dan kurban
- Pajak bumi dan bangunan
- Ulang tahun dan hadiah
- Kondangan dan hajatan
- Perbaikan rumah
- Ganti perabot dan barang elektronik
- Liburan
- Langganan tahunan
- Kacamata dan perawatan gigi
Kelompok terakhir inilah yang paling sering membuat anggaran jebol. Bukan karena jumlahnya tidak terduga, tetapi karena datangnya jarang sehingga tidak pernah masuk rencana bulanan.
Mengubah biaya tahunan menjadi bulanan
Caranya: daftar semua biaya tahunan, perkirakan jumlahnya dari tahun lalu, bagi 12, lalu sisihkan hasilnya setiap bulan ke tabungan terpisah. Saat tagihannya datang, uangnya sudah tersedia. Misalkan sebuah keluarga punya biaya tahunan seperti ini:
| Biaya tahunan | Per tahun | Per bulan (÷ 12) |
|---|---|---|
| Pajak motor | Rp360.000 | Rp30.000 |
| Servis motor (3 kali × Rp150.000) | Rp450.000 | Rp37.500 |
| Lebaran (baju, kue, mudik) | Rp3.000.000 | Rp250.000 |
| Daftar ulang, seragam, buku | Rp1.800.000 | Rp150.000 |
| Ulang tahun dan hadiah | Rp600.000 | Rp50.000 |
| Total | Rp6.210.000 | Rp517.500 |
Rp6,2 juta yang datang di waktu berbeda-beda sepanjang tahun berubah menjadi Rp517.500 per bulan yang bisa direncanakan. Angka di atas hanya contoh; pakai tagihan Anda sendiri dari tahun lalu. Untuk biaya yang lebih jarang, seperti perpanjangan SIM setiap lima tahun, bagi biayanya dengan 60.
Jika tabungan pos tahunan ini belum ada sama sekali, jangan mencoba mengejar semuanya sekaligus. Mulailah dari biaya yang paling dekat waktunya, lalu tambahkan pos lain setiap bulan.
Hal yang sama berlaku untuk pengeluaran yang jumlahnya naik turun, seperti listrik saat cuaca panas atau belanja dapur menjelang hari raya. Pakai rata-rata tiga bulan, bukan bulan termurah, supaya rincian Anda tidak terlalu optimis.
Contoh tabel pengeluaran bulanan rumah tangga
Berikut contoh rincian pengeluaran bulanan untuk keluarga kecil dengan satu anak usia sekolah. Pengeluaran mingguan sudah diubah ke angka bulanan, dan biaya tahunan dari tabel sebelumnya masuk sebagai satu pos.
| Kelompok | Pos | Frekuensi | Biaya asli | Per bulan |
|---|---|---|---|---|
| Rutin bulanan | Sewa kontrakan | Bulanan | Rp1.000.000 | Rp1.000.000 |
| Listrik | Bulanan | Rp200.000 | Rp200.000 | |
| Air PDAM | Bulanan | Rp60.000 | Rp60.000 | |
| Internet rumah | Bulanan | Rp250.000 | Rp250.000 | |
| Pulsa dan paket data (2 HP) | Bulanan | Rp100.000 | Rp100.000 | |
| Gas dan galon | Bulanan | Rp120.000 | Rp120.000 | |
| Iuran lingkungan | Bulanan | Rp40.000 | Rp40.000 | |
| SPP anak | Bulanan | Rp150.000 | Rp150.000 | |
| Arisan dan kondangan | Bulanan | Rp150.000 | Rp150.000 | |
| Kesehatan dan obat | Bulanan | Rp100.000 | Rp100.000 | |
| Mingguan | Belanja dapur | Mingguan | Rp300.000 | Rp1.300.000 |
| Bensin | Mingguan | Rp60.000 | Rp260.000 | |
| Uang saku dan jajan anak | Mingguan | Rp30.000 | Rp130.000 | |
| Tahunan | Tabungan pos tahunan | Tahunan | Rp6.210.000 | Rp517.500 |
| Total pengeluaran per bulan | Rp4.377.500 | |||
Perhatikan dua hal. Pertama, pos mingguan menyumbang Rp1.690.000, lebih besar dari sewa. Kedua, pos tahunan Rp517.500 hampir setara dengan setengah sewa, padahal sering tidak masuk hitungan sama sekali. Tanpa rincian seperti ini, keluarga tersebut mungkin mengira biaya hidupnya hanya sekitar Rp3,5 juta.
Setelah tabel jadi, apa selanjutnya?
Rincian pengeluaran adalah bahan, bukan tujuan. Begitu angkanya ada, gunakan untuk tiga hal:
- Bandingkan dengan pemasukan. Jika total pengeluaran lebih besar dari penghasilan bersih, Anda tahu harus memotong di mana. Mulailah dari tiga pos terbesar, bukan dari pos kecil yang mudah.
- Tentukan target dana darurat. Patokan umum yang sering dipakai adalah 3 sampai 6 kali pengeluaran bulanan. Dengan contoh di atas, berarti Rp13.132.500 sampai Rp26.265.000.
- Susun anggaran. Total per kategori dari tabel menjadi titik awal anggaran yang realistis. Strategi membaginya untuk keluarga, termasuk contoh gaji 3, 4, dan 5 juta, ada di cara mengatur keuangan rumah tangga.
Perbarui rinciannya setiap beberapa bulan, terutama setelah ada perubahan besar seperti pindah rumah, anak masuk sekolah, atau kendaraan baru. Jika lebih suka menyusunnya di laptop, pakai template catatan keuangan Excel. Untuk gambaran yang lebih luas, dari mencatat sampai melunasi utang, baca panduan lengkap cara mengatur keuangan.
Membuat rincian pengeluaran bulanan di Artos
Menyusun tabel seperti di atas secara manual butuh waktu. Di Artos Money Manager, rincian per kategori tersusun sendiri dari transaksi yang Anda catat. Langkahnya:
- Sesuaikan kategori dengan daftar periksa di atas. Kategori bisa ditambah, diganti nama, digabung, atau dihapus, misalnya menambahkan Arisan, Iuran lingkungan, dan Pos tahunan.
- Atur awal bulan ke tanggal gajian di Pengaturan › Awal bulan agar rincian dihitung dari gajian ke gajian.
- Catat semua pengeluaran dari tab Harian dengan tombol +, termasuk parkir dan biaya admin. Kolom jumlah punya kalkulator, jadi belanja beberapa barang bisa dijumlahkan langsung.
- Jadikan biaya rutin berulang. Pilih Ulangi › Setiap bulan untuk sewa, SPP, dan iuran, atau Setiap tahun untuk pajak kendaraan, agar tidak ada yang terlupa.
- Sisihkan pos tahunan dengan transfer berulang setiap bulan ke dompet terpisah, misalnya Rp517.500 seperti contoh di atas. Transfer tidak dihitung sebagai pengeluaran.
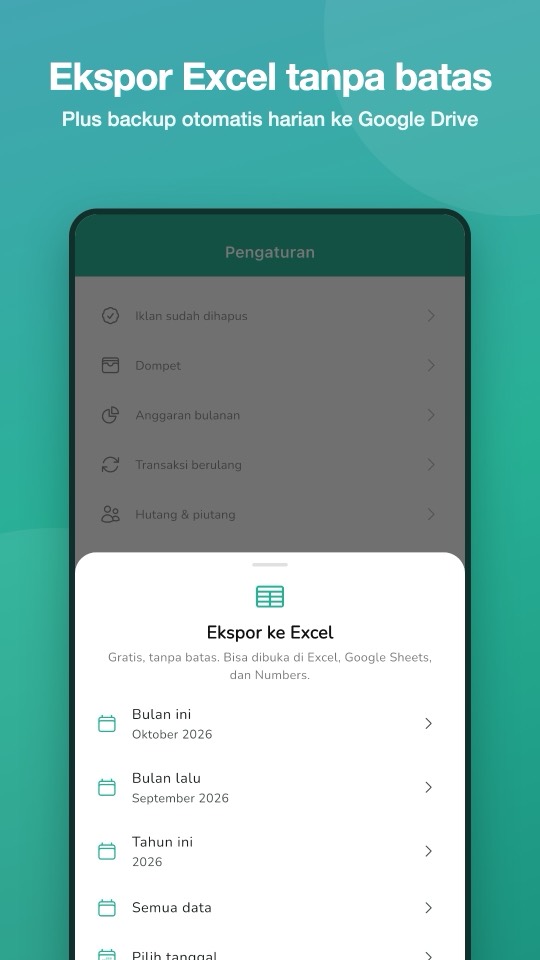
- Lihat hasilnya di tab Laporan per bulan atau rentang tanggal, lalu ekspor ke Excel. File ekspor berisi daftar transaksi dan ringkasan per kategori, siap dibuka di Excel atau Google Sheets.
Ringkasnya: rincian pengeluaran bulanan yang lengkap mencakup pos rutin, mingguan, dan tahunan. Ubah semuanya ke angka bulanan (mingguan × 52 ÷ 12, tahunan ÷ 12), jumlahkan per kategori, dan sisihkan cicilan biaya tahunan setiap bulan. Hasilnya adalah biaya hidup yang jujur, dasar untuk anggaran dan target dana darurat.
Pertanyaan yang sering diajukan
Apa saja yang termasuk pengeluaran bulanan?
Semua uang yang keluar dalam satu periode gajian: biaya rutin seperti sewa, listrik, dan cicilan, pengeluaran mingguan seperti belanja dapur dan bensin, serta cicilan untuk biaya tahunan seperti pajak kendaraan, biaya sekolah, dan Lebaran yang dibagi 12.
Bagaimana cara menghitung pengeluaran bulanan?
Kumpulkan data satu sampai tiga bulan dari catatan, mutasi rekening, dan riwayat e-wallet. Ubah semua biaya ke angka bulanan: harian dikali 30, mingguan dikali 52 lalu dibagi 12, tahunan dibagi 12. Jumlahkan per kategori, lalu jumlahkan semuanya.
Apakah tabungan termasuk pengeluaran bulanan?
Secara teknis tabungan bukan pengeluaran karena uangnya masih milik Anda. Namun dalam rencana bulanan, tabungan sebaiknya ditulis sebagai pos tersendiri yang disisihkan di awal, agar tidak hanya diambil dari sisa.
Berapa lama data yang dibutuhkan untuk membuat rincian pengeluaran?
Minimal satu bulan penuh, idealnya tiga bulan. Satu bulan saja bisa menyesatkan jika bulan itu kebetulan ada pengeluaran besar atau justru sangat hemat. Rata-rata tiga bulan memberi gambaran yang lebih jujur.